-
-
Escritório de Processos
-
Arquitetura de Processos -
GEFIS – PN002 – 001 – 004 – Constituição do Crédito Tributário
Ficha Executiva do Processo
Última Atualização
12/08/2026
Processo
Constituição do Crédito Tributário
Macroprocesso
Execução de Ação Fiscal
Objetivo do Processo
Realizar a constituição do crédito tributário
Desenho do Processo
Entradas
• Emissão de certidão de leitura tácita;
• Não houve contestação do contribuinte (o contribuinte permaneceu em silêncio);
• Contestação não acatada (quando o contribuinte discorda);
• Contestação não acatada (quando o contribuinte concorda);
• Não houve contestação do contribuinte (o contribuinte concordou com o demonstrativo inicial de débitos)
Produtos/Saídas
-
Lavratura do auto de infração;
-
Denúncia espontânea
Sistemas de Informação
Não se aplica
Principais Legislações
- Lei Nº 5900/96
- Decreto Nº 90309/23
- Lei Nº 6771/06
- Regulamento Nº 25370/13
Potencial de Automação
Não
Dono do Processo
GEFIS
Dados Pessoais
Não
Dados Sensíveis
Não
Previsão de Mudança
Não
Indicadores
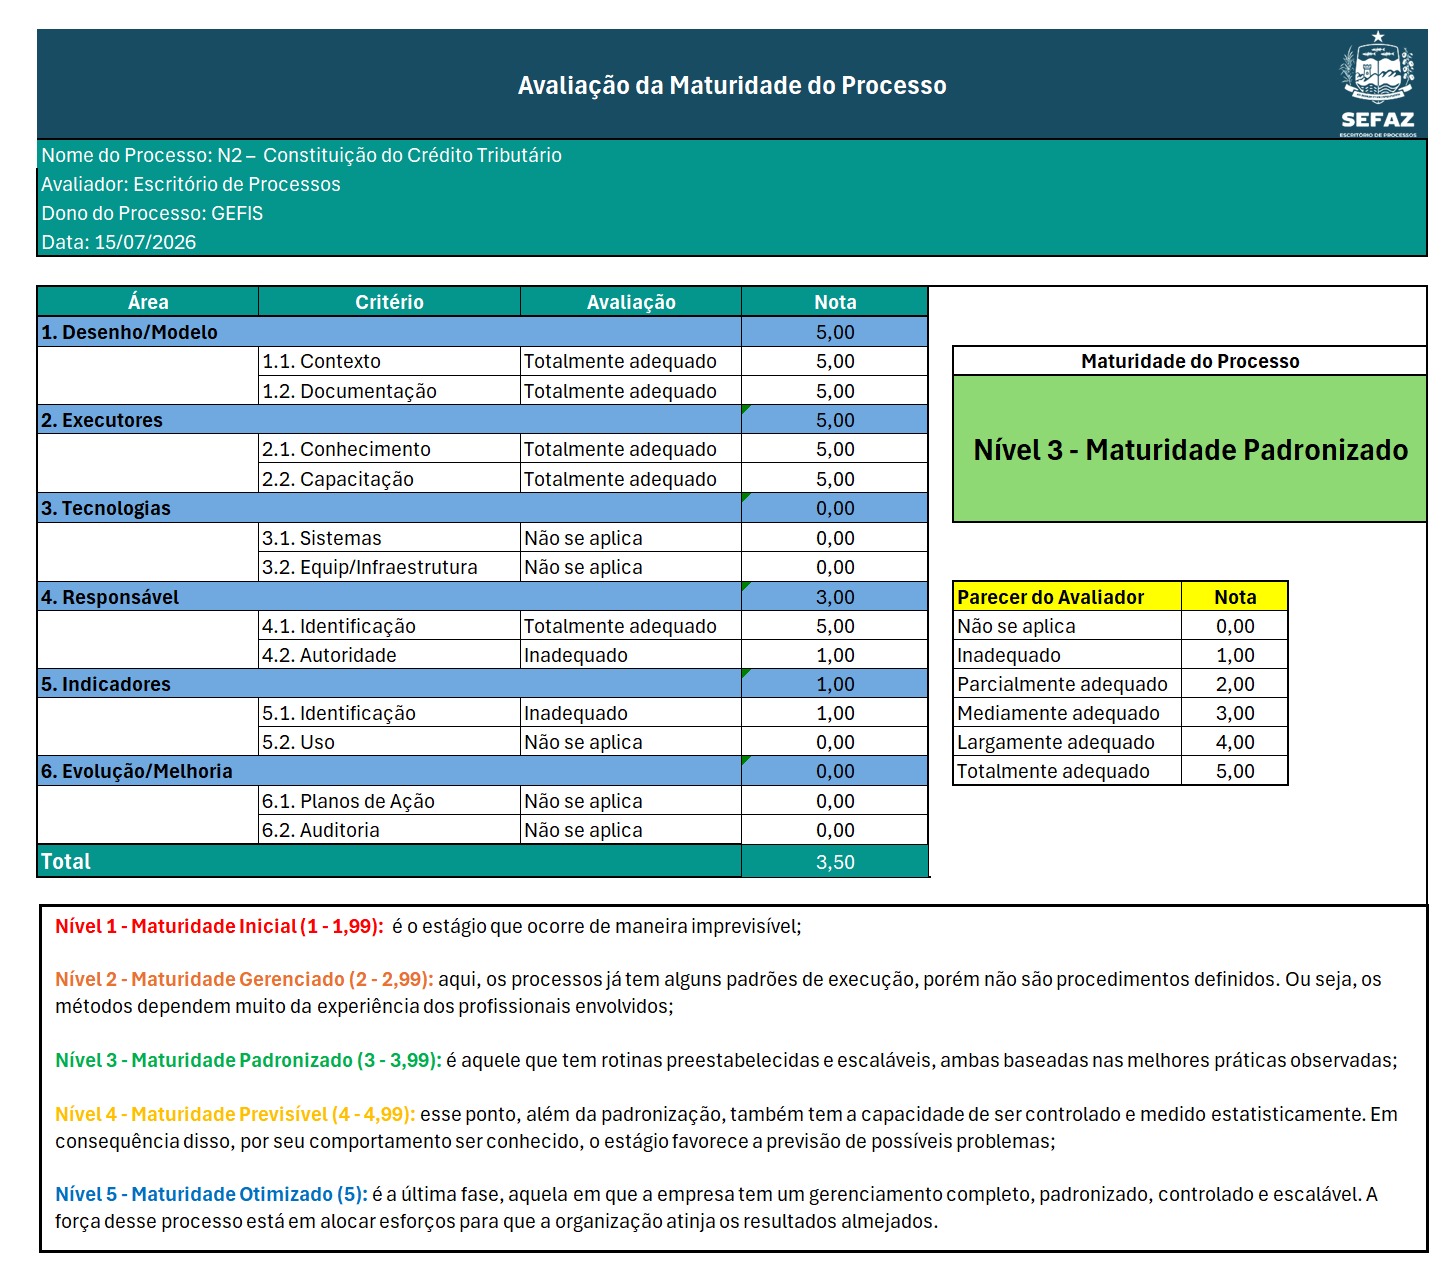
Maturidade
Detalhamento
| Tipo | Descrição | Detalhamento | Participante |
|---|---|---|---|
 |
Evento de Início | O processo tem seu início no final do processo de Notificação das Irregularidades Fiscais ao Contribuinte. | Chefia de Execução de Ação Fiscal |
 |
Gateway Complexo (OU/E) | Este gateway complexo indica que os dois subprocessos podem ocorrer em momentos iguais ou diferentes. Neste caso, cada subprocesso tem sua entrada. | Chefia de Execução de Ação Fiscal |
 |
Lavratura do Auto de Infração | Deverá ocorrer o processo de Lavratura do Auto de Infração caso o processo inicie com algumas das seguintes situações derivadas do processo de Notificação das Irregularidades ao Contribuinte:
– Emissão de certidão de leitura tácita; |
Chefia de Execução de Ação Fiscal |
 |
Evento de Fim | Neste ponto, o processo finaliza com a lavratura do auto da infração. | Chefia de Execução de Ação Fiscal |
|
Denúncia Espontânea | Deverá ocorrer o processo de Denúncia Espontânea caso o processo inicie com algumas das seguintes situações derivadas do processo de Notificação das Irregularidades ao Contribuinte:
– Contestação não acatada (quando o contribuinte concorda); |
Chefia de Execução de Ação Fiscal |
|
Evento de Fim | Neste ponto, o processo finaliza com a denúncia espontânea. | Chefia de Execução de Ação Fiscal |
| Tipo | Descrição | Detalhamento | Participante |
|---|---|---|---|
|
Evento de Início | O processo tem seu início no final do processo de Notificação das Irregularidades Fiscais ao Contribuinte. | Chefia de Execução de Ação Fiscal |
|
Gateway Complexo (OU/E) | Este gateway complexo indica que os dois subprocessos podem ocorrer em momentos iguais ou diferentes. Neste caso, cada subprocesso tem sua entrada. | Chefia de Execução de Ação Fiscal |
|
Lavratura do Auto de Infração | Deverá ocorrer o processo de Lavratura do Auto de Infração caso o processo inicie com algumas das seguintes situações derivadas do processo de Notificação das Irregularidades ao Contribuinte:
– Emissão de certidão de leitura tácita; |
Chefia de Execução de Ação Fiscal |
|
Evento de Fim | Neste ponto, o processo finaliza com a lavratura do auto da infração. | Chefia de Execução de Ação Fiscal |
|
Denúncia Espontânea | Deverá ocorrer o processo de Denúncia Espontânea caso o processo inicie com algumas das seguintes situações derivadas do processo de Notificação das Irregularidades ao Contribuinte:
– Contestação não acatada (quando o contribuinte concorda); |
Chefia de Execução de Ação Fiscal |
|
Evento de Fim | Neste ponto, o processo finaliza com a denúncia espontânea. | Chefia de Execução de Ação Fiscal |