Ficha Executiva do Processo

Última Atualização

13/08/2026

Processo

Monitoramento de Contribuintes Incentivados Quanto ao Cumprimento de Suas Obrigações Fiscais

Macroprocesso

Incentivos Fiscais

Objetivo do Processo

Monitorar o contribuinte incentivado através dos requisitos estabelecidos nos atos normativos de seu benefício

Desenho do Processo


Entradas

Dados do ato inseridos no sistema sincronizado

Produtos/Saídas
Sistemas de Informação

• BI;

• Sintegra;

• Portal do Fazendário;

• Outlook

Principais Legislações

• IN nº 05/2009;

• Decreto nº 38.394/2000;

• Decreto nº 20.747/2012;

• Decreto nº 38.631/2000;

• Decreto nº 91.345/2023;

• Decreto nº 99.605/2024

Potencial de Automação

Não

Dono do Processo

GEFE

Dados Pessoais

Dados do Sócio, Contador, Procurador

Dados Sensíveis

Não

Previsão de Mudança

Não

Indicadores


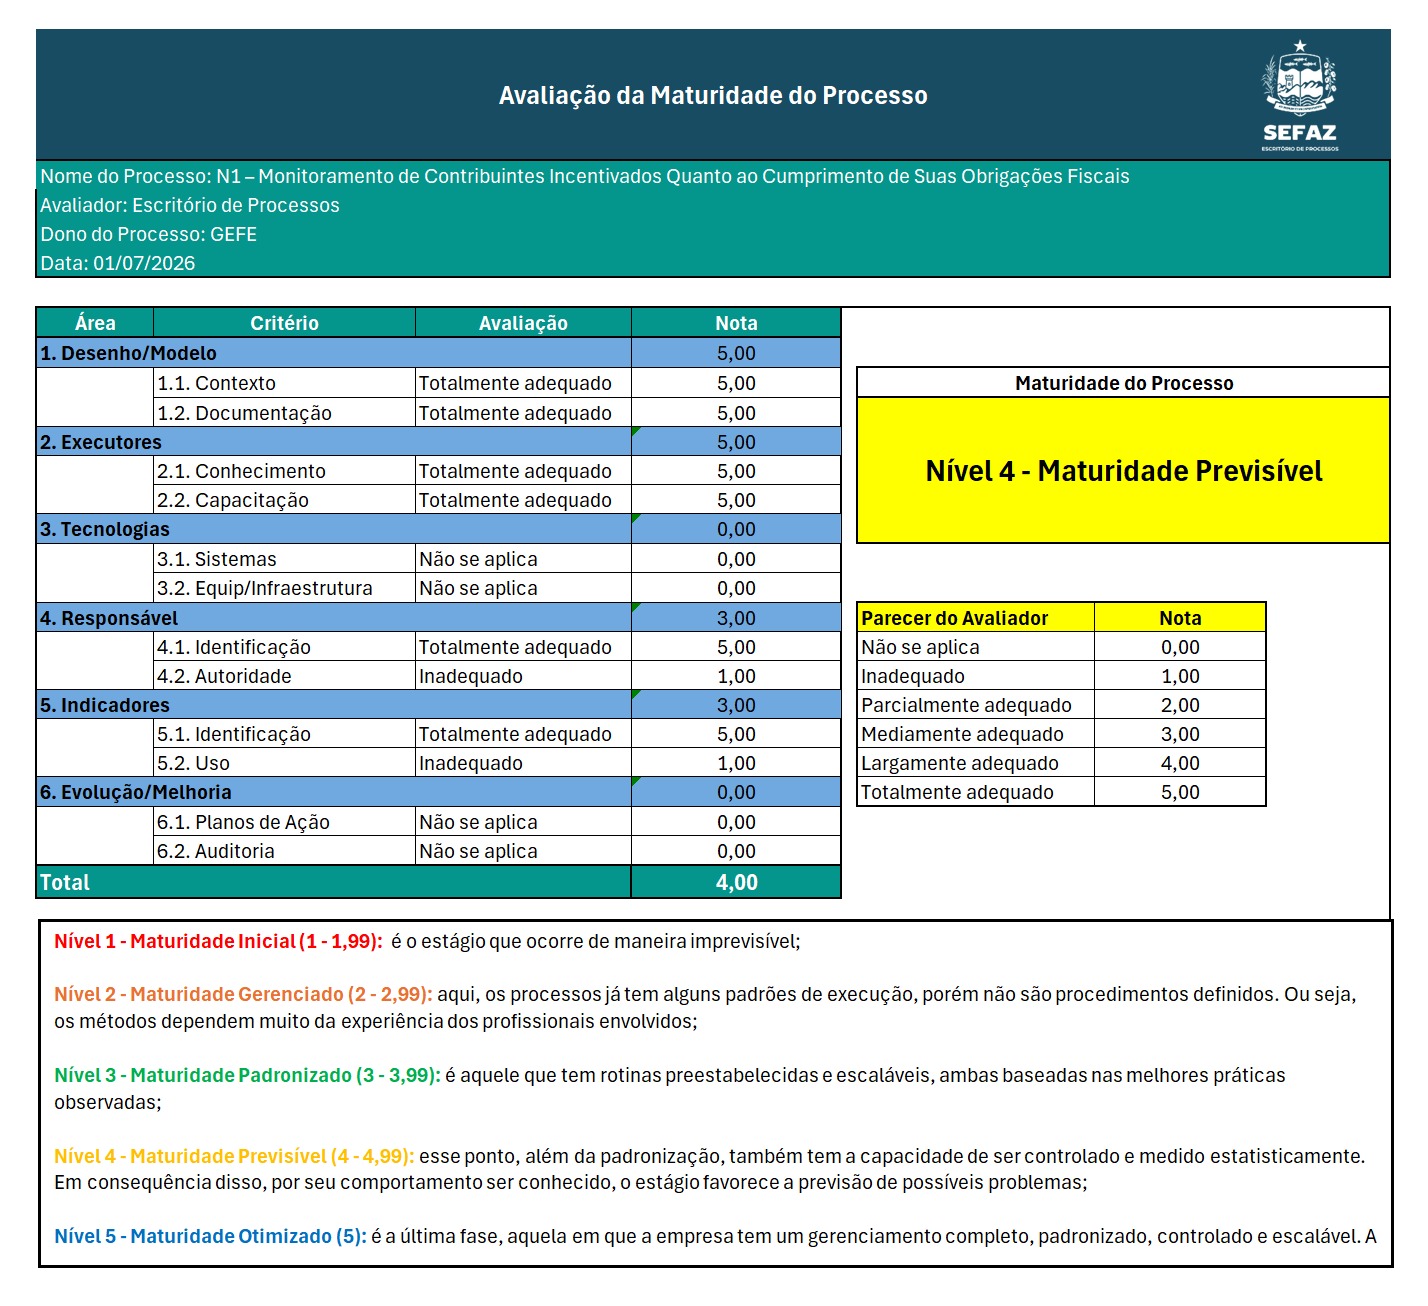
Maturidade

Tipo Descrição Detalhamento Participantes
a Evento Início O processo tem seu início com inserção dos dados no sistema sincronizado . Chefia de Incentivos Fiscais
d Analisar informações referentes ao contribuinte A análise das informações é a verificação se o contribuinte está cumprimento os requisitos legais para usufruir o benefício fiscal. Portanto, para cada tipo de benefício fiscal é analisado certa gama de informações. Vejamos as principais análises feitas por benefício fiscal:

1. Instrução Normativa nº 05/2009 (Aplica-se a todos os benefícios fiscais, exceto o do Decreto nº 38.394/2000):
– Situação cadastral (Art.14, I)
– Regular com as obrigações principais (Art. 14, II, ‘a’).
– Regular com as obrigações acessórias (Art. 14, II, ‘b’ e VI).
– Inscrição em Dívida Ativa (Art.14, III)
– Situação do titular ou sócio (Art.14, IV).

2. Decreto nº 20.747/2012
– Enquadramento como atacadista (Art. 2, § 1º)
– Atividade principal (Art. 4, I)
-Capital social integralizado (Art. 4, II c/c § 3º, I e § 4º e Art. 12, I c/c § 1º)
– Número de empregados (Art. 4, III)
– Situação Cadastral (Art. 4, IV)
– Débitos estaduais ou federais (Art. 4, V)
– Regular com as obrigações acessórias (Art. 4, VI e VII)
– Número de clientes (Art. 4, XII)
– Inscrição em Dívida Ativa (Art. 4, § 1º)
– Apuração do ICMS com incentivo (Art. 9)
– Apuração ICMS ST (Instrução Normativa nº 29/2012)
– Máximo de saída interna para uma única empresa (Art. 18, II, ‘a’, 2)
– Máximo de entrada interestadual de um único fornecedor (Art. 18, II, ‘a’, 3)
– Venda a pessoa natural (Art. 18, II, ‘d’)
– Verificação da escrituração (Art. 25)

3. Decreto nº 38.631/2000
– Enquadramento como Central de Distribuição (Art. 1º-A, incisos I a V)
– Venda a consumidor final (Art. 1º-A, § 1º, I)
– Transferência interna para filial (Art. 1º-A, § 1º, II)
– Percentual de saída interna (Art. 1º-A, § 1º, III)
– Percentual de vendas internas a uma única empresa (Art. 1º-A, § 1º, IV)
– Apuração do crédito presumido (Art. 2)
– Recolhimento mínimo na prorrogação (Art. 3º-A, parágrafo único)
– Situação cadastral (Art. 4, I)
– Inscrição em Dívida Ativa (Art. 4, III, ‘a’, ‘b’ e ‘c’)
– Débitos do contribuinte, inclusive parcelamentos em aberto (Art. 4, III, ‘d’)
– Regular com as suas obrigações acessórias (Art. 4, III, ‘e’)
– Número mínimo de empregados (Art. 4, IV)
– Verificações específicas para contribuinte credenciado no inciso IV do Art. 1º-A:
Faturamento mínimo (Art. 4º-A, I)
Número mínimo de empregados (Art. 4º-A, II)
Capital Integralizado mínimo (Art. 4º-A, III)
Saídas interestaduais mínimo (Art. 4º-A, IV)
Arrecadação mínima ((Art. 4º-A, § 3º)
– Verificações específicas para contribuinte credenciado no inciso V do Art. 1º-A:
Faturamento mínimo (Art. 4º-B, I)
Número mínimo de empregados (Art. 4º-B, II)
Saídas interestaduais mínimo (Art. 4º-B, III)

4. Decreto nº 38.394/2000
– Situação Cadastral (Art. 10, II, ‘a’)
– Inscrição em Dívida Ativa (Art. 10, II, ‘b’)
– Obrigação principal, inclusive parcelamentos (Art. 10, II, ‘c’)
– Escrituração correta dos livros fiscais (Art. 10, II, ‘d’)
– Diferimento do ICMS do ativo imobilizado nas entradas internas, interestaduais e importadas (Art. 18)
– Diferimento do ICMS da matéria-prima nas entradas internas e importadas (Art. 19 c/c § 2º)
– Diferimento do ICMS da aquisição interna de energia elétrica e gás natural (Art. 19-A)
– Crédito presumido (Art. 21)

5. Decreto nº 91.345/2023
– Diferimento do ICMS do ativo imobilizado nas entradas internas, interestaduais e importadas (Art. 4)
– Diferimento do ICMS da matéria-prima nas entradas internas e importadas (Art. 5)
– Apuração do crédito presumido do contribuinte (Art. 6)
– Pagamento do ICMS (Art. 8, I)
– Débitos estaduais ou federais (Art. 8, II)

6. Decreto nº 99.605/2024
– Apuração do ICMS ST (Art. 2, I e II)
– Atividade principal (Art. 2, § 1).
– Enquadramento como atacadista (Art. 2, § 2)
– Faturamento mínimo dos produtos específicos (Art. 2, § 4)
– Apuração do ICMS com benefício (Art. 4, I, II, § 1 e § 2)
– Saídas para uma única empresa (Art. 4, § 4)
– Pagamento adicional de ICMS por não cumprir os limites previstos no Decreto (Art. 4, § 6)
– Situação Cadastral (Art. 5, § 2, I)
– Pagamento do ICMS (Art. 5, § 2, II)
– Exclusão se tiver auto de infração transitado em julgado (Art. 5, § 2, III)
– Inscrição em Dívida Ativa (Art. 5, § 2, V)
– Sócios com dívidas na Fazenda Estadual (Art. 5, § 2, VIII)
– Inadimplemento por mais de 60 dias (Art. 8, VIII)
– Cálculo do diferencial de alíquotas (Art. 9)
– Vedação a utilizar crédito do ICMS, inclusive de ativo permanente (Art. 10, III)

Para realizar todas as análises descritas acima são utilizadas as seguintes ferramentas:
– Consultas individuais e painéis elaborados no BI
– Consultas a relatórios elaborados no aplicativo do SINTEGRA.
– Consultas diretamente no Banco de Dados via SQL.
– Relatórios extraídos do Portal do Fazendário
– Análise dos livros fiscais e das notas fiscais eletrônicas.
– Consultas a sites do governo federal.

• Consultas a sites do governo federal.
d Gateway Exclusivo (OU) SE, o contribuinte possuir indicíos de irregularidades, deverá gerar a planilha com os indicíos.

SE, o contribuinte possuir pendência fiscal, deverá realizar o processo de Notificação de Irregularidades.

SE o contribuinte estiver regular, deverá ficar num looping de analisar sempre as informações.

Chefia de Incentivos Fiscais
bh Gerar planilhas com indícios De acordo com o tipo de informação analisada e caso o contribuinte possua irregularidade o auditor irá gerar documentação de auditoria (planilhas) com os indícios.
As planilhas são geradas através dos dados contidos no banco de dados da Sefaz.
Chefia de Incentivos Fiscais
g Solicitar auditoria O auditor que gerou as planilhas com indícios de irregularidades do contribuinte irá informar ao Chefe de Incentivos Fiscais a situação encontrada.
O Chefe de Incentivos Fiscais irá solicitar uma auditoria desses indícios, conforme planejamento e programação do setor.
Chefia de Incentivos Fiscais
v Auditoria de Contribuintes com Incentivos Fiscais Caso seja solicitada auditoria, deverá ocorrer o processo de Auditoria de Contribuintes com Incentivos Fiscais. Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais)
d Evento de Fim Neste ponto, o processo finaliza com a auditoria de contribuinte. Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais)
d Notificação de Irregularidades Caso o contribuinte possua pendência fiscal, deverá ocorrer o processo de Notificação de Irregularidades. Chefia de Incentivos Fiscais
d Evento de Fim Neste ponto, o processo finaliza com o contribuinte notificado sobre irregularidades. Chefia de Incentivos Fiscais
Tipo Descrição Detalhamento Participantes
a Evento Início O processo tem seu início com inserção dos dados no sistema sincronizado . Chefia de Incentivos Fiscais
d Analisar informações referentes ao contribuinte A análise das informações é a verificação se o contribuinte está cumprimento os requisitos legais para usufruir o benefício fiscal. Portanto, para cada tipo de benefício fiscal é analisado certa gama de informações. Vejamos as principais análises feitas por benefício fiscal:

1. Instrução Normativa nº 05/2009 (Aplica-se a todos os benefícios fiscais, exceto o do Decreto nº 38.394/2000):
– Situação cadastral (Art.14, I)
– Regular com as obrigações principais (Art. 14, II, ‘a’).
– Regular com as obrigações acessórias (Art. 14, II, ‘b’ e VI).
– Inscrição em Dívida Ativa (Art.14, III)
– Situação do titular ou sócio (Art.14, IV).

2. Decreto nº 20.747/2012
– Enquadramento como atacadista (Art. 2, § 1º)
– Atividade principal (Art. 4, I)
-Capital social integralizado (Art. 4, II c/c § 3º, I e § 4º e Art. 12, I c/c § 1º)
– Número de empregados (Art. 4, III)
– Situação Cadastral (Art. 4, IV)
– Débitos estaduais ou federais (Art. 4, V)
– Regular com as obrigações acessórias (Art. 4, VI e VII)
– Número de clientes (Art. 4, XII)
– Inscrição em Dívida Ativa (Art. 4, § 1º)
– Apuração do ICMS com incentivo (Art. 9)
– Apuração ICMS ST (Instrução Normativa nº 29/2012)
– Máximo de saída interna para uma única empresa (Art. 18, II, ‘a’, 2)
– Máximo de entrada interestadual de um único fornecedor (Art. 18, II, ‘a’, 3)
– Venda a pessoa natural (Art. 18, II, ‘d’)
– Verificação da escrituração (Art. 25)

3. Decreto nº 38.631/2000
– Enquadramento como Central de Distribuição (Art. 1º-A, incisos I a V)
– Venda a consumidor final (Art. 1º-A, § 1º, I)
– Transferência interna para filial (Art. 1º-A, § 1º, II)
– Percentual de saída interna (Art. 1º-A, § 1º, III)
– Percentual de vendas internas a uma única empresa (Art. 1º-A, § 1º, IV)
– Apuração do crédito presumido (Art. 2)
– Recolhimento mínimo na prorrogação (Art. 3º-A, parágrafo único)
– Situação cadastral (Art. 4, I)
– Inscrição em Dívida Ativa (Art. 4, III, ‘a’, ‘b’ e ‘c’)
– Débitos do contribuinte, inclusive parcelamentos em aberto (Art. 4, III, ‘d’)
– Regular com as suas obrigações acessórias (Art. 4, III, ‘e’)
– Número mínimo de empregados (Art. 4, IV)
– Verificações específicas para contribuinte credenciado no inciso IV do Art. 1º-A:
Faturamento mínimo (Art. 4º-A, I)
Número mínimo de empregados (Art. 4º-A, II)
Capital Integralizado mínimo (Art. 4º-A, III)
Saídas interestaduais mínimo (Art. 4º-A, IV)
Arrecadação mínima ((Art. 4º-A, § 3º)
– Verificações específicas para contribuinte credenciado no inciso V do Art. 1º-A:
Faturamento mínimo (Art. 4º-B, I)
Número mínimo de empregados (Art. 4º-B, II)
Saídas interestaduais mínimo (Art. 4º-B, III)

4. Decreto nº 38.394/2000
– Situação Cadastral (Art. 10, II, ‘a’)
– Inscrição em Dívida Ativa (Art. 10, II, ‘b’)
– Obrigação principal, inclusive parcelamentos (Art. 10, II, ‘c’)
– Escrituração correta dos livros fiscais (Art. 10, II, ‘d’)
– Diferimento do ICMS do ativo imobilizado nas entradas internas, interestaduais e importadas (Art. 18)
– Diferimento do ICMS da matéria-prima nas entradas internas e importadas (Art. 19 c/c § 2º)
– Diferimento do ICMS da aquisição interna de energia elétrica e gás natural (Art. 19-A)
– Crédito presumido (Art. 21)

5. Decreto nº 91.345/2023
– Diferimento do ICMS do ativo imobilizado nas entradas internas, interestaduais e importadas (Art. 4)
– Diferimento do ICMS da matéria-prima nas entradas internas e importadas (Art. 5)
– Apuração do crédito presumido do contribuinte (Art. 6)
– Pagamento do ICMS (Art. 8, I)
– Débitos estaduais ou federais (Art. 8, II)

6. Decreto nº 99.605/2024
– Apuração do ICMS ST (Art. 2, I e II)
– Atividade principal (Art. 2, § 1).
– Enquadramento como atacadista (Art. 2, § 2)
– Faturamento mínimo dos produtos específicos (Art. 2, § 4)
– Apuração do ICMS com benefício (Art. 4, I, II, § 1 e § 2)
– Saídas para uma única empresa (Art. 4, § 4)
– Pagamento adicional de ICMS por não cumprir os limites previstos no Decreto (Art. 4, § 6)
– Situação Cadastral (Art. 5, § 2, I)
– Pagamento do ICMS (Art. 5, § 2, II)
– Exclusão se tiver auto de infração transitado em julgado (Art. 5, § 2, III)
– Inscrição em Dívida Ativa (Art. 5, § 2, V)
– Sócios com dívidas na Fazenda Estadual (Art. 5, § 2, VIII)
– Inadimplemento por mais de 60 dias (Art. 8, VIII)
– Cálculo do diferencial de alíquotas (Art. 9)
– Vedação a utilizar crédito do ICMS, inclusive de ativo permanente (Art. 10, III)

Para realizar todas as análises descritas acima são utilizadas as seguintes ferramentas:
– Consultas individuais e painéis elaborados no BI
– Consultas a relatórios elaborados no aplicativo do SINTEGRA.
– Consultas diretamente no Banco de Dados via SQL.
– Relatórios extraídos do Portal do Fazendário
– Análise dos livros fiscais e das notas fiscais eletrônicas.
– Consultas a sites do governo federal.

• Consultas a sites do governo federal.
d Gateway Exclusivo (OU) SE, o contribuinte possuir indicíos de irregularidades, deverá gerar a planilha com os indicíos.

SE, o contribuinte possuir pendência fiscal, deverá realizar o processo de Notificação de Irregularidades.

SE o contribuinte estiver regular, deverá ficar num looping de analisar sempre as informações.

Chefia de Incentivos Fiscais
bh Gerar planilhas com indícios De acordo com o tipo de informação analisada e caso o contribuinte possua irregularidade o auditor irá gerar documentação de auditoria (planilhas) com os indícios.
As planilhas são geradas através dos dados contidos no banco de dados da Sefaz.
Chefia de Incentivos Fiscais
g Solicitar auditoria O auditor que gerou as planilhas com indícios de irregularidades do contribuinte irá informar ao Chefe de Incentivos Fiscais a situação encontrada.
O Chefe de Incentivos Fiscais irá solicitar uma auditoria desses indícios, conforme planejamento e programação do setor.
Chefia de Incentivos Fiscais
v Auditoria de Contribuintes com Incentivos Fiscais Caso seja solicitada auditoria, deverá ocorrer o processo de Auditoria de Contribuintes com Incentivos Fiscais. Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais)
d Evento de Fim Neste ponto, o processo finaliza com a auditoria de contribuinte. Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais)
d Notificação de Irregularidades Caso o contribuinte possua pendência fiscal, deverá ocorrer o processo de Notificação de Irregularidades. Chefia de Incentivos Fiscais
d Evento de Fim Neste ponto, o processo finaliza com o contribuinte notificado sobre irregularidades. Chefia de Incentivos Fiscais