-
-
Escritório de Processos
-
Arquitetura de Processos -
GEFE – PN002 – 003 – Monitoramento de Contribuintes Incentivados Quanto ao Cumprimento de Suas Obrigações Fiscais
Ficha Executiva do Processo
Última Atualização
13/08/2026
Processo
Monitoramento de Contribuintes Incentivados Quanto ao Cumprimento de Suas Obrigações Fiscais
Macroprocesso
Incentivos Fiscais
Objetivo do Processo
Monitorar o contribuinte incentivado através dos requisitos estabelecidos nos atos normativos de seu benefício
Desenho do Processo
Entradas
Dados do ato inseridos no sistema sincronizado
Produtos/Saídas
-
Notificação de Irregularidades;
-
Auditoria de Contribuintes
Sistemas de Informação
• BI;
• Sintegra;
• Portal do Fazendário;
• Outlook
Principais Legislações
• IN nº 05/2009;
• Decreto nº 38.394/2000;
• Decreto nº 20.747/2012;
• Decreto nº 38.631/2000;
• Decreto nº 91.345/2023;
• Decreto nº 99.605/2024
Potencial de Automação
Não
Dono do Processo
GEFE
Dados Pessoais
Dados do Sócio, Contador, Procurador
Dados Sensíveis
Não
Previsão de Mudança
Não
Indicadores
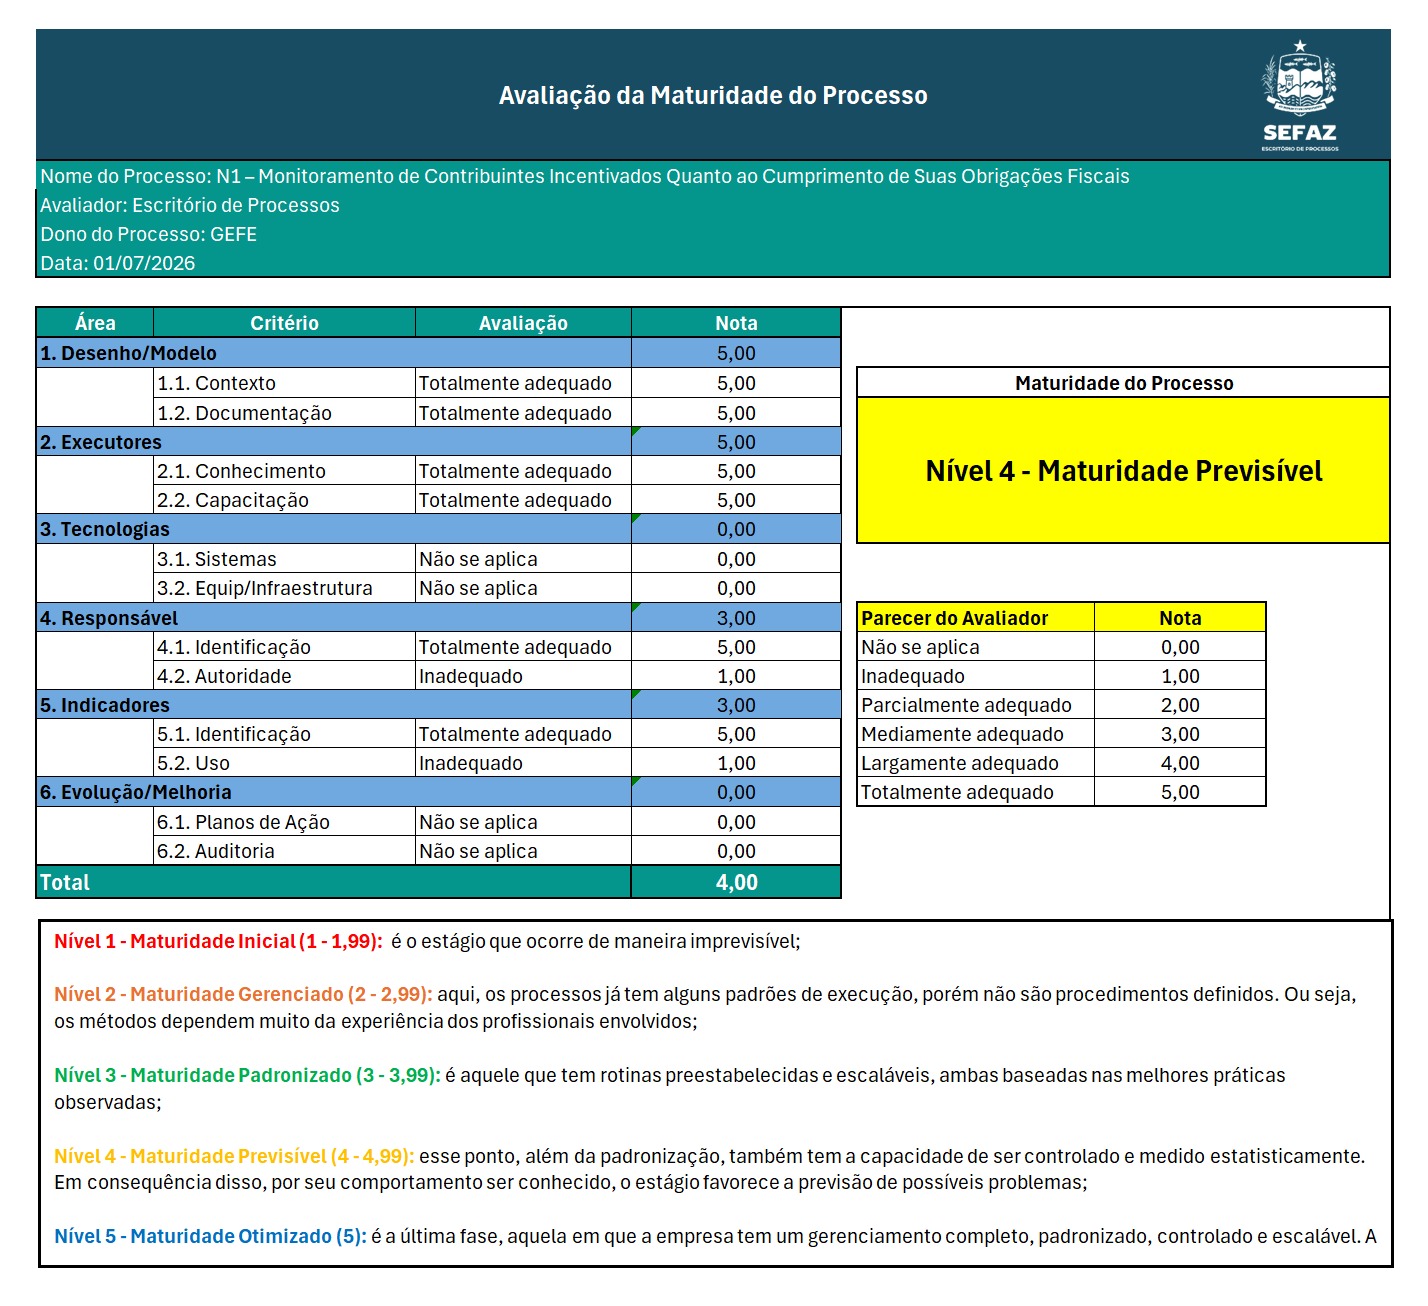
Maturidade
Detalhamento
| Tipo | Descrição | Detalhamento | Participantes |
|---|---|---|---|
 |
Evento Início | O processo tem seu início com inserção dos dados no sistema sincronizado . | Chefia de Incentivos Fiscais |
 |
Analisar informações referentes ao contribuinte | A análise das informações é a verificação se o contribuinte está cumprimento os requisitos legais para usufruir o benefício fiscal. Portanto, para cada tipo de benefício fiscal é analisado certa gama de informações. Vejamos as principais análises feitas por benefício fiscal:
1. Instrução Normativa nº 05/2009 (Aplica-se a todos os benefícios fiscais, exceto o do Decreto nº 38.394/2000): 2. Decreto nº 20.747/2012 3. Decreto nº 38.631/2000 4. Decreto nº 38.394/2000 5. Decreto nº 91.345/2023 6. Decreto nº 99.605/2024 Para realizar todas as análises descritas acima são utilizadas as seguintes ferramentas: |
• Consultas a sites do governo federal. |
 |
Gateway Exclusivo (OU) | SE, o contribuinte possuir indicíos de irregularidades, deverá gerar a planilha com os indicíos.
SE, o contribuinte possuir pendência fiscal, deverá realizar o processo de Notificação de Irregularidades. SE o contribuinte estiver regular, deverá ficar num looping de analisar sempre as informações. |
Chefia de Incentivos Fiscais |
|
Gerar planilhas com indícios | De acordo com o tipo de informação analisada e caso o contribuinte possua irregularidade o auditor irá gerar documentação de auditoria (planilhas) com os indícios. As planilhas são geradas através dos dados contidos no banco de dados da Sefaz. |
Chefia de Incentivos Fiscais |
|
Solicitar auditoria | O auditor que gerou as planilhas com indícios de irregularidades do contribuinte irá informar ao Chefe de Incentivos Fiscais a situação encontrada. O Chefe de Incentivos Fiscais irá solicitar uma auditoria desses indícios, conforme planejamento e programação do setor. |
Chefia de Incentivos Fiscais |
 |
Auditoria de Contribuintes com Incentivos Fiscais | Caso seja solicitada auditoria, deverá ocorrer o processo de Auditoria de Contribuintes com Incentivos Fiscais. | Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais) |
 |
Evento de Fim | Neste ponto, o processo finaliza com a auditoria de contribuinte. | Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais) |
|
Notificação de Irregularidades | Caso o contribuinte possua pendência fiscal, deverá ocorrer o processo de Notificação de Irregularidades. | Chefia de Incentivos Fiscais |
|
Evento de Fim | Neste ponto, o processo finaliza com o contribuinte notificado sobre irregularidades. | Chefia de Incentivos Fiscais |
| Tipo | Descrição | Detalhamento | Participantes |
|---|---|---|---|
|
Evento Início | O processo tem seu início com inserção dos dados no sistema sincronizado . | Chefia de Incentivos Fiscais |
|
Analisar informações referentes ao contribuinte | A análise das informações é a verificação se o contribuinte está cumprimento os requisitos legais para usufruir o benefício fiscal. Portanto, para cada tipo de benefício fiscal é analisado certa gama de informações. Vejamos as principais análises feitas por benefício fiscal:
1. Instrução Normativa nº 05/2009 (Aplica-se a todos os benefícios fiscais, exceto o do Decreto nº 38.394/2000): 2. Decreto nº 20.747/2012 3. Decreto nº 38.631/2000 4. Decreto nº 38.394/2000 5. Decreto nº 91.345/2023 6. Decreto nº 99.605/2024 Para realizar todas as análises descritas acima são utilizadas as seguintes ferramentas: |
• Consultas a sites do governo federal. |
|
Gateway Exclusivo (OU) | SE, o contribuinte possuir indicíos de irregularidades, deverá gerar a planilha com os indicíos.
SE, o contribuinte possuir pendência fiscal, deverá realizar o processo de Notificação de Irregularidades. SE o contribuinte estiver regular, deverá ficar num looping de analisar sempre as informações. |
Chefia de Incentivos Fiscais |
|
Gerar planilhas com indícios | De acordo com o tipo de informação analisada e caso o contribuinte possua irregularidade o auditor irá gerar documentação de auditoria (planilhas) com os indícios. As planilhas são geradas através dos dados contidos no banco de dados da Sefaz. |
Chefia de Incentivos Fiscais |
|
Solicitar auditoria | O auditor que gerou as planilhas com indícios de irregularidades do contribuinte irá informar ao Chefe de Incentivos Fiscais a situação encontrada. O Chefe de Incentivos Fiscais irá solicitar uma auditoria desses indícios, conforme planejamento e programação do setor. |
Chefia de Incentivos Fiscais |
|
Auditoria de Contribuintes com Incentivos Fiscais | Caso seja solicitada auditoria, deverá ocorrer o processo de Auditoria de Contribuintes com Incentivos Fiscais. | Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais) |
|
Evento de Fim | Neste ponto, o processo finaliza com a auditoria de contribuinte. | Auditor Responsável pela Auditoria (Chefia de Incentivos Fiscais) |
|
Notificação de Irregularidades | Caso o contribuinte possua pendência fiscal, deverá ocorrer o processo de Notificação de Irregularidades. | Chefia de Incentivos Fiscais |
|
Evento de Fim | Neste ponto, o processo finaliza com o contribuinte notificado sobre irregularidades. | Chefia de Incentivos Fiscais |